汇算清缴是什么?几月做?不做有什么后果?
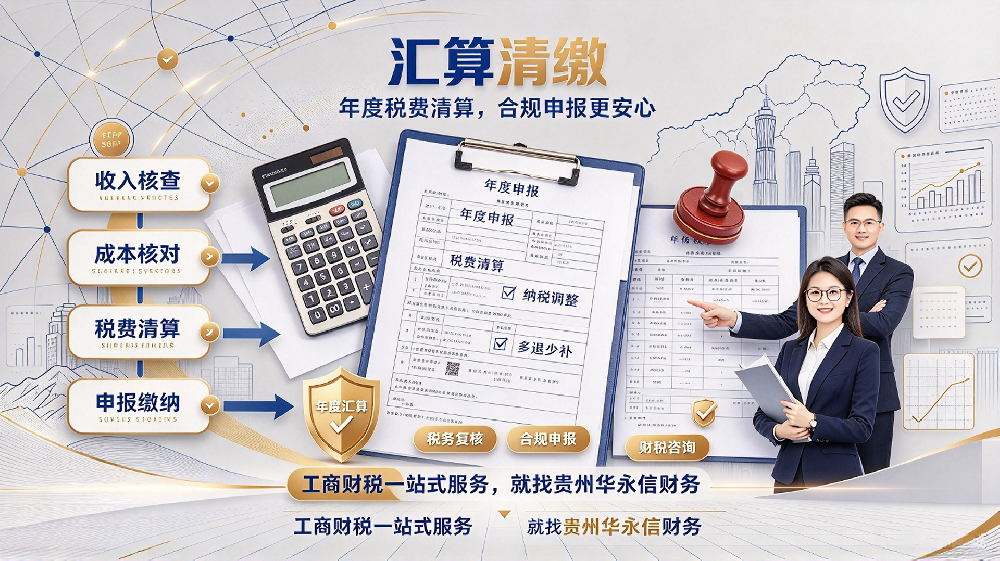
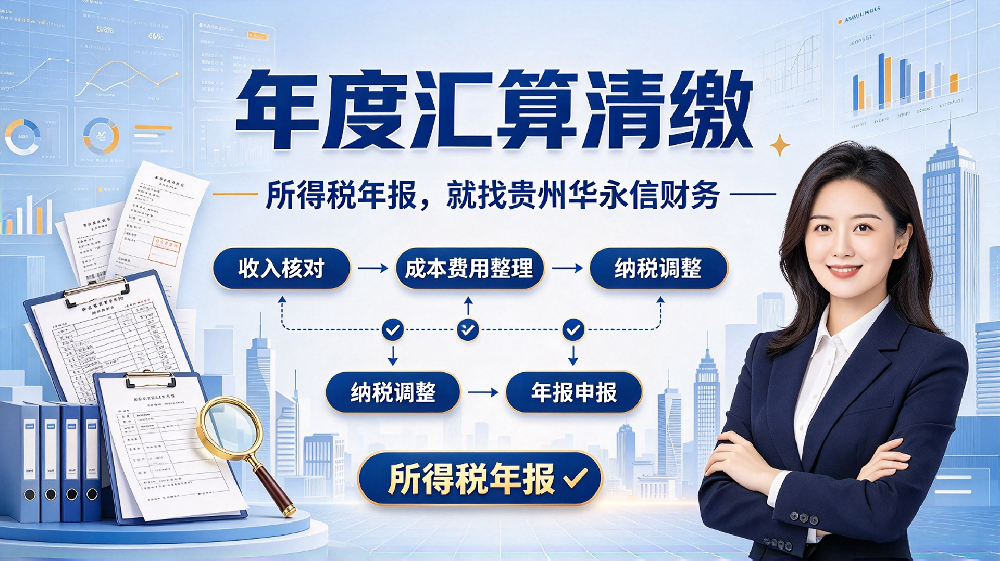
一句话结论:汇算清缴就是企业全年所得税的"总算账"——平时按季度预缴,年度终了后按全年真实数据重新算一次,多退少补;办理时间是次年 1 月 1 日至 5 月 31 日,逾期不办会有滞纳金和信用影响。
一、汇算清缴是什么
一句话理解:平时预缴是"估着交",汇算是"算总账"。
平时:企业按季度预缴企业所得税(按当季利润估算);
年终:把全年的收入、成本、费用、纳税调整事项汇总,算出全年真正该交多少;
差额:预缴多了可申请退税,预缴少了要补缴。
关键在"纳税调整"——会计利润和税法口径的应纳税所得额,通常不一样(详见《汇算清缴发现利润和账对不上怎么办》)。
二、谁要办?
| 主体 | 是否办企业所得税汇算清缴 |
| 查账征收的企业(含小微企业) | 要办,无论盈亏 |
| 核定征收(核定应税所得率)的企业 | 一般要办 |
| 核定定额征收企业所得税的纳税人 | 不进行汇算清缴 |
个体工商户、个人独资企业、合伙企业 | 不缴企业所得税,改为经营所得个人所得税汇算(见下文) |
跨地区经营汇总纳税的分支机构 | 不单独办,由总机构统一办理 |
两条最容易被记错的:
亏损也要办。 不是"没赚钱就不用报"——亏损年度的申报关系着以后年度亏损弥补;
个体户、个独、合伙不办企业所得税汇算,但要做经营所得个税的汇算。
三、几月做?
| 情形 | 期限 |
一般情形 | 纳税年度终了之日起 5 个月内,即次年 1 月 1 日—5 月 31 日 |
年度中间终止经营(解散、破产、撤销等) | 自实际经营终止之日起 60 日内 |
个体户/个独/合伙 经营所得个税汇算 | 次年 3 月 31 日前 |
记法:企业的看 5 月 31 日,个体户/个独/合伙的个税汇算看 3 月 31 日。
四、不做(或逾期)的后果
产生滞纳金——应补税款从滞纳之日起按日加收;
纳税信用受影响——逾期申报会体现在纳税信用评价中;
被列为重点关注对象——长期不申报、数据异常的,更容易进入核查视野;
影响后续办事——涉及注销、股权变更、融资、招投标等场景时,税务状态是前提;
亏损无法结转——未按期申报,当年亏损可能无法用于以后年度弥补,等于白亏。
一句话:省下的是一个申报动作,赔上的是信用和后续所有事情的便利。
五、办理方式
现在以线上办理为主:通过电子税务局填报企业所得税年度纳税申报表及附表,系统会自动校验、汇总;
小型微利企业优惠:自行判别、申报享受、资料留存备查,无需备案审批;
有税款:5 月 31 日前完成缴纳;
多缴了:可申请退税。
六、特别提醒:汇算清缴 ≠ 工商年报
很多人把这两件事混为一谈,其实是两个部门、两套系统、两个时间:
| 对比项 | 汇算清缴 | 工商年报 |
主管方 | 税务机关 | 市场监管部门 |
内容 | 所得税年度申报,多退少补 | 报送企业基本情况、经营状况等 |
时间 | 次年 5 月 31 日前 | 每年 1 月 1 日—6 月 30 日 |
逾期后果 | 滞纳金、信用影响 | 列入经营异常名录 |
两件事都要做,谁也替代不了谁。
常见问题FAQ
Q1:公司今年亏损,还要做汇算清缴吗?
要。 亏损企业同样需要申报,且亏损弥补以申报为前提。
Q2:零申报的公司也要办吗?
只要办理了税务登记并处于正常状态,就需要按规申报。具体口径以主管税务机关要求为准。
Q3:忘记申报了,现在补还来得及吗?
可以补充申报,但可能涉及滞纳金等事项。越早处理影响越小。
Q4:个体户要做企业所得税汇算清缴吗?
不用。个体户缴的是经营所得个人所得税,汇算时间为次年 3 月 31 日前。
Q5:可以委托代理机构办理吗?
可以。费用根据实际情况评估、以双方协议为准,建议确认服务范围是否含纳税调整、优惠享受与申报表填报。
关于我们:贵州华永信财务咨询有限公司成立于2011年,持财政局颁发的《代理记账许可证》,为贵阳及贵州各地的小微企业提供公司注册、代理记账报税、财务外包(派驻会计现场服务)、旧账整理、公司变更与注销、税务合规等服务,服务行业涵盖商贸、服务、加工、酒店、建材、科技、医美、电商、咨询、农业及专业合作社,客户规模从零申报到年销售5000万元。注册咨询电话:18198236736。
本文为一般性说明,办理要求以市场监管、税务部门最新规定为准;相关费用根据实际情况评估,以双方协议为准。
相关业务导航:👉 查看更多零申报代账相关问题|👉 查看小规模代账相关问题|👉 查看一般纳税人代账相关问题|👉 个体户代账|👉 旧账乱账整理|👉 查看年度汇算清缴相关问题|👉 查看报税常见问题
办执照·找会计 就选贵州华永信财务
资深会计咨询:18198236736